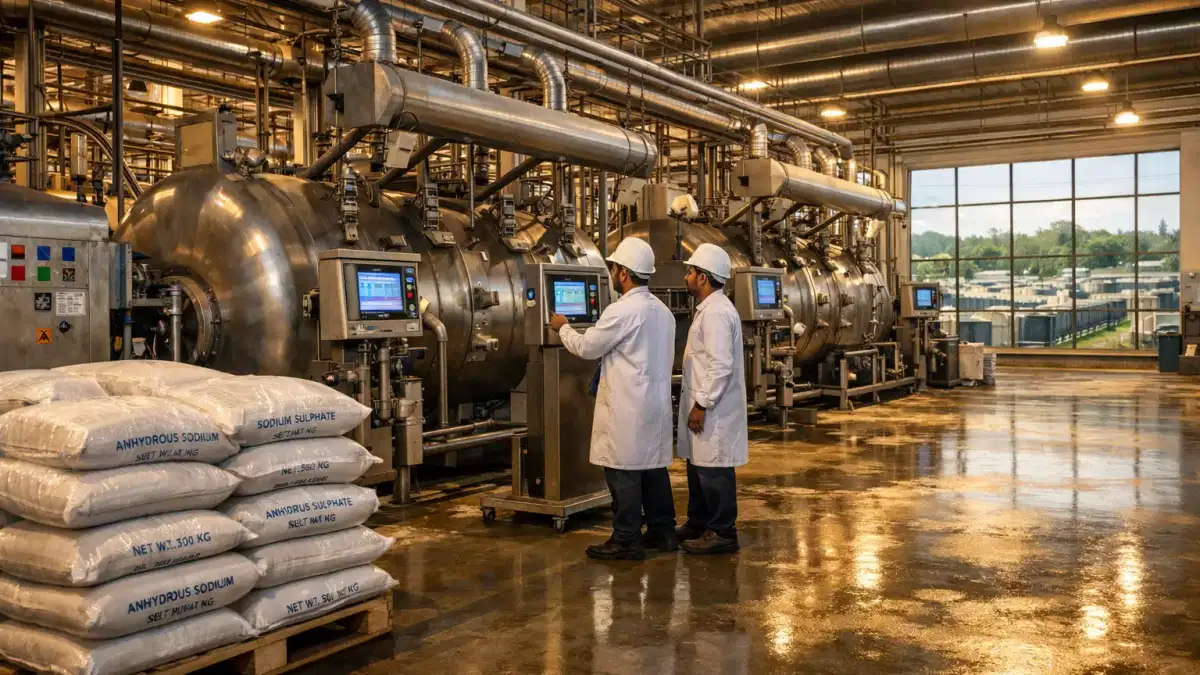
En las tintorerías de Dacca, Tirupur y Ho Chi Minh, los gerentes de compras están haciendo una sustitución química constante: se elimina el cloruro de sodio y se introduce el sulfato de sodio. Este cambio no se debe únicamente a la química de los procesos: ambos electrolitos desempeñan la misma función básica de neutralizar la carga superficial negativa de las fibras celulósicas y promover el desgaste del tinte en el tejido. Lo que está impulsando el cambio es la convergencia de la economía de los equipos, la presión de cumplimiento de las normas en materia de aguas residuales y los requisitos de calidad del teñido que, en 2026, favorecerán abrumadoramente el uso
del sulfato de sodio para el teñido reactivo del algodón a escala industrial.Comprender esta preferencia requiere mirar más allá del precio que figura en la bolsa de sal. La decisión se toma en un momento en el que coinciden los costos del tratamiento de efluentes, las obligaciones de conformidad con el MRSL de la ZDHC impuestas por las marcas europeas y norteamericanas y el costo operativo real de reemplazar la maquinaria de
teñido corroída.Cómo funcionan ambos electrolitos y dónde divergen
Los tintes reactivos utilizados en el algodón tienen una carga negativa. Lo mismo ocurre con las fibras de celulosa en el agua. Sin un electrolito, la repulsión electrostática evita que las moléculas del colorante migren hacia el sustrato. Las sales inorgánicas (ya sean cloruro de sodio (NaCl) o sulfato de sodio (Na2SO4)) se añaden en concentraciones que suelen oscilar entre 10 y 100 g/L para eliminar esta barrera de carga e impulsar el agotamiento del tinte desde
el baño hasta la fibra.La divergencia funcional entre los dos electrolitos comienza con la velocidad de liberación de iones. El cloruro de sodio es altamente soluble y hace que el tinte penetre rápidamente en el tejido, por lo que es adecuado para teñir productos a granel donde la velocidad es la variable principal. El sulfato de sodio, especialmente en su forma decahidratada (sal de Glauber), libera iones de sodio y sulfato de forma más gradual y controlada, lo que produce un teñido más lento y uniforme. Las investigaciones sobre los valores de K/S (la métrica que se utiliza para medir la profundidad del color) muestran que la sal de Glauber siempre consigue una intensidad de color ligeramente superior a la del cloruro de sodio en concentraciones equivalentes, lo que la hace técnicamente superior para producir tonos profundos con clases de colorantes reactivos. A una concentración de 50 g/L, la diferencia de intensidad del color entre los dos electrolitos es marginal; a concentraciones más bajas de 20 g/L o menos, el sulfato de sodio mantiene valores de K/S más altos, una distinción importante para reducir la carga química total por kg de tejido teñido.
El argumento de la corrosión de los equipos que ha cambiado las adquisiciones
El ion cloruro (Cl) del cloruro de sodio es la razón más convincente desde el punto de vista comercial por la que las tintorerías de gran formato lo han dejado de utilizar como electrolito principal. Los equipos industriales de teñido (máquinas de teñido por chorro, máquinas de teñido por rebose, máquinas de calar) se fabrican principalmente con acero inoxidable AISI 316L o de calidades similares. Los iones cloruro están bien documentados como iniciadores de la corrosión por picadura en el acero inoxidable, especialmente a temperaturas de teñido elevadas y bajo los cambios de pH de ácido a alcalino habituales en los procesos de teñido reactivo. Si el electrolito estándar es cloruro de sodio, un laboratorio de tintorería que utilice varias máquinas con altas tasas de utilización puede incurrir
en costes considerables de mantenimiento y sustitución.El sulfato de sodio no conlleva este riesgo de corrosión. El ion sulfato (SO4²) es mucho menos agresivo para el acero inoxidable en condiciones de teñido de textiles. En el caso de una tintorería que funciona con 20 o más máquinas las 24 horas del día (algo habitual en las fábricas de tejidos compuestos de Bangladesh y Vietnam), la ampliación del ciclo de vida del equipo al cambiar al sulfato de sodio representa una reducción de los costes de capital que supera al precio por tonelada del sulfato de sodio con respecto al cloruro de sodio en la mayoría de los mercados asiáticos.
Qué especifican los compradores de textiles orientados a la exportación en 2026
La fuerza estructural más importante que está remodelando la adquisición de electrolitos en la fabricación textil asiática es el cumplimiento de las normas químicas impulsadas por las marcas. La hoja de ruta hacia cero emisiones de productos químicos peligrosos (ZDHC), que ha logrado una amplia aceptación entre las marcas de ropa europeas y norteamericanas, exige a los proveedores de procesamiento húmedo que demuestren que cumplen con la lista de sustancias restringidas a la fabricación (MRSL) de la ZDHC y que divulguen los resultados de las pruebas de aguas residuales a través del portal ZDHC. La versión 2.2 de las directrices sobre aguas residuales de la ZDHC, que entró en vigor en noviembre de 2024, endureció los parámetros de las sustancias convencionales y específicas del MRSL, lo que aumentó la carga de cumplimiento para las tintorerías que producen efluentes con cargas elevadas de cloruro y TDS (sólidos disueltos totales).
Lasaltas concentraciones de cloruro en los efluentes de los tintoreros son una consecuencia directa del uso excesivo de cloruro de sodio. Se ha documentado que las mediciones de conductividad eléctrica (un indicador de la carga de iones disueltos) en las aguas residuales de los tintoreros del distrito de Gazipur, en Bangladesh, superan aproximadamente 12 veces el estándar permitido, y el sodio y el cloruro representan una parte importante de esa carga. Las plantas de tratamiento de efluentes (ETP) no están diseñadas para eliminar los iones de cloruro mediante un tratamiento biológico o fisicoquímico convencional; se necesitarían equipos aptos para la desalinización, lo que resulta prohibitivo desde el punto de vista económico para la mayoría de los tintoreros. El sulfato de sodio, además de contribuir al TDS de los efluentes, genera un perfil de descarga en el que predominan los sulfatos y que es más fácil de gestionar dentro de la infraestructura ETP existente, siempre que se controle
la formación de sulfuros en condiciones anaeróbicas en la planta de tratamiento. Enel caso de las fábricas centradas en la exportación de Bangladesh (el segundo mayor exportador mundial de prendas de vestir), la conformidad con la ZDHC ha pasado de ser una certificación voluntaria a ser un requisito comercial. Las principales marcas, incluida Fast Retailing, ahora exigen a los proveedores de procesamiento húmedo que presenten informes mensuales sobre el rendimiento InCheck de ZDHC, y marcas como Benetton se proponen obtener una puntuación ClearStream del 90% por conjunto de parámetros de aguas residuales. Las tintorerías que no puedan demostrar que la calidad de sus efluentes cumple con los requisitos de calidad de sus efluentes corren el riesgo de perder la aprobación de la cadena de suministro por parte de los compradores de marcas que han incorporado los requisitos de ZDHC
en sus normas de contratación de proveedores.Comportamiento de los compradores regionales: dónde predomina el sulfato de sodio y dónde persiste el cloruro de sodio
Bangladesh y el sur de Asia
Las tintorerías de Bangladesh han liderado la tendencia de sustitución de electrolitos en Asia. La presión sobre las exportaciones ejercida por las marcas de la UE, sumada a la aplicación por parte del Gobierno de las normas sobre vertidos de efluentes por parte del Departamento de Medio Ambiente de Bangladesh, ha llevado a las grandes fábricas de compuestos a optar por el sulfato de sodio como principal electrolito para el teñido reactivo del algodón. Los datos de compras de Fibre2Fashion muestran que los compradores bangladesíes suelen licitar para comprar sulfato de sodio anhidro con una pureza del 99% en lotes de 25 toneladas o más, un patrón de adquisición coherente con el uso industrial continuo en lugar de la compra lote por lote. La agrupación india de Tirupur (que alberga más de 700 unidades de teñido y blanqueo concentradas alrededor del río Noyyal) se enfrenta a una exposición similar al cumplimiento y ha sido objeto de una sustitución progresiva, aunque la estructura fragmentada de pequeñas fábricas de Tirupur ralentiza el ritmo de la transición en comparación con las unidades compuestas más grandes de Dacca y Narayanganj.
Sudeste asiático
Vietnam e Indonesia son los mercados de adquisición de sulfato de sodio de más rápido crecimiento en el sector textil. Las importaciones combinadas de sulfato de sodio a Indonesia y Vietnam superaron las 450 000 toneladas en 2023, un volumen impulsado en gran medida por el crecimiento del sector textil y no solo por el uso de detergentes. La capacidad de teñido de Vietnam se ha expandido rápidamente a medida que la producción de prendas de vestir se desplazaba de China, lo que ha traído consigo los requisitos de cumplimiento de las marcas europeas y estadounidenses que ya formaban parte de la cartera de clientes de las fábricas vietnamitas. Las tintorerías indonesias, que están intensificando su producción de tejidos sintéticos y mezclados además de algodón, están aumentando su consumo de sulfato de sodio a medida que adoptan medidas de gestión química alineadas
con la ZDHC.Mercados sensibles a los precios en los que el cloruro de sodio sigue siendo competitivo
El cloruro de sodio conserva una ventaja estructural en cuanto a costos en los mercados sensibles a los precios, donde los requisitos de cumplimiento de las marcas son más bajos y la exposición a la exportación a compradores exigentes es limitada. Las tintorerías nacionales del interior de la India, partes de Pakistán y los mercados más pequeños del África subsahariana siguen utilizando el cloruro de sodio como electrolito principal porque el coste que supone el cambio de conformidad, incluidos los sistemas de gestión, el seguimiento químico y las pruebas de aguas residuales exigidos por la ZDHC, supera el beneficio percibido cuando los compradores no lo exigen. En estos segmentos, el precio por tonelada significativamente más bajo del cloruro de sodio y la disponibilidad local universal
son los factores decisivos de adquisición.El panorama de precios en 2026 y lo que significa para las decisiones de adquisición
Los precios del sulfato de sodio en 2026 muestran una importante dispersión regional. Los datos de referencia del segundo trimestre de 2025 mostraron que los precios nacionales chinos se situaban en unos 460 USD por tonelada, en Alemania en 360 USD por tonelada, en los Estados Unidos en 216 USD por tonelada y en los mercados de América Latina en aproximadamente 96 USD por tonelada, un diferencial que brinda importantes oportunidades de arbitraje para los operadores de productos químicos textiles bien posicionados. Para las tintorerías asiáticas que se abastecen a través de China, que domina la producción de sulfato de sodio natural con más de 3 millones de toneladas de producción anual (principalmente de depósitos en Sichuan, Qinghai y Mongolia Interior), los precios entregados siguen siendo manejables dentro de las estructuras de costos de teñido, si se compensan con los ahorros de ETP y los beneficios del ciclo de vida de los equipos.
El mercado mundial de sulfato de sodio se valoró en aproximadamente entre 1.200 y 1.400 millones de dólares en 2024 y se prevé que crezca a una tasa de crecimiento anual compuesta de alrededor del 4,0-4,5% hasta 2033-2035, y que el sector textil y de tintorería contribuya entre el 20 y el 24% de la demanda total. China lidera el crecimiento del consumo con una tasa compuesta anual de aproximadamente el 5,9% hasta 2035, seguida de la India, con un 5,5%. Solo el segmento de teñido textil consume más de 950 000 toneladas al año, lo que lo confirma como la segunda categoría de uso final más importante por detrás de los detergentes. Esta base de volúmenes, combinada con el crecimiento derivado de la expansión de la capacidad de teñido en el sudeste asiático, respalda los argumentos estructurales a favor del sulfato de sodio en lugar del cloruro de sodio en cualquier horizonte de planificación de adquisiciones a
medio plazo.Qué significa la tendencia del teñido sin sal para ambos electrolitos
Tanto el sulfato de sodio como el cloruro de sodio se enfrentan a un desafío estructural a largo plazo debido al desarrollo de tecnologías de teñido sin sal y con bajo contenido de sal. Las investigaciones académicas y comerciales (incluida la tinción asistida por solventes con etanol, propanol y alcohol isopropílico) han demostrado una absorción reactiva de colorantes superior al 95% en medios no acuosos sin ningún electrolito, en comparación con la absorción del 70 al 75% en los sistemas acuosos convencionales que utilizan cloruro de sodio a 60 °C. También se están evaluando alternativas orgánicas como el nitrilotriacetato trisódico (TNA) como agentes de escape y fijación combinados que podrían reemplazar tanto la sal inorgánica como el carbonato de sodio en el baño de teñido reactivo. El lanzamiento por parte de Grasim Industries en 2024 de EcoSodium (sulfato de sodio recuperado de la producción de fibras discontinuas de viscosa y posicionado como una alternativa compatible con REACH y ZDHC MRSL) indica que la industria está empezando a abordar no solo qué sal usar, sino también si el teñido a base de sal es la arquitectura adecuada a largo plazo.
Durante los próximos tres a cinco años, estas tecnologías seguirán siendo incipientes desde el punto de vista comercial. La adopción industrial requiere un gasto de capital en nuevos equipos de teñido y en la reingeniería de los procesos, algo que la mayoría de las tintorerías de Bangladesh, Vietnam e India no están en condiciones de emprender a gran escala a corto plazo. La ventana de oportunidades comerciales para los proveedores de sulfato de sodio del sector textil permanece intacta al menos hasta 2028—2030, especialmente en el caso del sulfato de sodio natural de alta pureza que cumple con el nivel 1 o superior del MRSL de la ZDHC y se puede documentar a través del ZDHC Gateway con fines de cumplimiento de la marca.
Conclusión
La preferencia por el sulfato de sodio en lugar del cloruro de sodio en la tinción industrial reactiva de textiles ya no es un debate técnico: es una realidad de las adquisiciones basada en la economía de los equipos, el cumplimiento de las normas en materia de aguas residuales y los requisitos de la cadena de suministro de las marcas. Las tintorerías que abastecen a marcas alineadas con la ZDHC en Europa y Norteamérica no tienen una opción adecuada: los perfiles de efluentes con alto contenido de cloruro son incompatibles con los parámetros de aguas residuales que sus clientes de marca exigen ahora como condición para el abastecimiento. Los argumentos comerciales ya se han presentado en Bangladesh y Vietnam; los que se resisten se encuentran en mercados nacionales sensibles a los precios, donde la presión de los compradores finales para que cumplan con las normas aún no ha llegado al límite. A medida que los programas de sostenibilidad de las marcas se extiendan más adelante en la cadena de suministro y lleguen a subcontratistas y fábricas más pequeñas, los puntos fuertes del cloruro de sodio en la tintorería textil se reducirán y la demanda de sulfato de sodio en este sector seguirá creciendo por encima
de los promedios del mercado mundial.Preguntas frecuentes
¿Cuál es la diferencia entre el sulfato de sodio y el cloruro de sodio en el teñido textil? Ambos actúan como electrolitos que neutralizan la carga negativa de las fibras de celulosa y favorecen el agotamiento del tinte desde el baño hasta el tejido. El sulfato de sodio libera los iones de forma más gradual, lo que produce una distribución más uniforme del color; el cloruro de sodio acelera la absorción del tinte, pero a costa de un mayor riesgo para los equipos de acero inoxidable debido a
la corrosión provocada por el cloruro.¿Por qué las tintorerías textiles sustituyen el cloruro de sodio por el sulfato de sodio? Hay tres factores que impulsan el cambio: el sulfato de sodio es menos corrosivo para las máquinas de teñido de acero inoxidable, lo que prolonga la vida útil de los equipos; produce un perfil de efluentes en el que predominan los sulfatos, que es más manejable en los ETP convencionales; y las tintorerías orientadas a la exportación deben cumplir con las directrices de la ZDHC sobre aguas residuales, que son más difíciles de cumplir con las altas cargas de cloruro que arroja
el uso de cloruro de sodio.¿Qué industrias utilizan sulfato de sodio en el teñido de textiles? Los principales usuarios son los tintoreros de tejidos y tejidos de algodón, en particular los que utilizan procesos de teñido reactivos. Los principales grupos de consumo se encuentran en Bangladesh, India (Tirupur, Surat), Vietnam y China. Se trata principalmente de instalaciones centradas en la exportación de prendas de vestir que abastecen a marcas en Europa
y Norteamérica.¿Qué impulsa la demanda de sulfato de sodio para teñir textiles a nivel mundial? La demanda se ve impulsada por el aumento de la capacidad de teñido de algodón en Asia, el endurecimiento de los requisitos de cumplimiento en materia de efluentes impuestos por las marcas que siguen el programa Roadmap to Zero de la ZDHC y la economía de equipo que supone operar maquinaria de teñido de acero
inoxidable durante varios años.¿Qué es la sal de Glauber y cómo se usa en el teñido textil? La sal de Glauber es el nombre común del sulfato de sodio decahidratado (Na2SO4·10H2O). En el teñido textil, se prefiere la forma decahidratada por su liberación controlada de iones, que produce una distribución más uniforme del color, lo que es particularmente importante en el teñido con tintes reactivos de tonalidad profunda y en lotes de mayor tamaño, donde el riesgo de formación de rayas
es mayor.¿El sulfato de sodio o el cloruro de sodio son más caros para las tintorerías textiles? El sulfato de sodio suele tener un precio más alto por tonelada que el cloruro de sodio, con importantes variaciones regionales: los precios chinos se situaron en torno a los 460 USD por tonelada a mediados de 2025, en comparación con los precios más bajos de los mercados de América Latina y EE. UU. Sin embargo, los cálculos del coste total de uso suelen favorecer el sulfato de sodio si se tienen en cuenta los ahorros en el mantenimiento de los equipos
y los costes de cumplimiento de la ETP.¿Cuáles son las perspectivas futuras del uso de sal en el teñido de textiles? Ambos electrolitos se enfrentan a la competencia a largo plazo de las tecnologías de teñido sin sal, incluidos los sistemas de tinción no acuosos y asistidos por solventes que logran una mayor absorción del tinte sin electrolitos. Se espera la adopción comercial de estas tecnologías a escala industrial más allá de 2028. A corto plazo, el sulfato de sodio seguirá ganando participación en los mercados orientados a la exportación, a expensas del cloruro de sodio
.