Descripción general del mercado: condiciones comerciales del sulfato de sodio en marzo-abril de 2026
Las señales de precios y lo que comunican a los compradores
La tendencia del precio del sulfato de sodio en el período de marzo a abril de 2026 arrojó datos de precios que, si se leen con atención, revelan algo más que un simple movimiento direccional. El descenso intermensual de aproximadamente un 2,2% registrado en los precios del sulfato de sodio en Europa hasta marzo de 2026 —hasta alcanzar un punto de referencia de aproximadamente 0,45 USD por kilogramo— refleja la moderación de la demanda en los principales sectores industriales de uso final, más que un fenómeno de abundancia por el lado de la oferta. La señal de abril posterior de una perspectiva alcista del 2,4% confirma aún más que el mercado no está en caída libre ni en un exceso de oferta estructural, sino que oscila dentro de un rango moderado que refleja el ritmo natural de los ciclos de adquisición industrial, la gestión del inventario y los patrones de demanda estacional. Según el seguimiento de los precios de mercado publicado por ICIS, los precios del sulfato de sodio en Europa hasta el primer trimestre de 2026 se han movido dentro de una banda relativamente contenida, coherente con un mercado en equilibrio y no con uno que experimente un desequilibrio fundamental importante.
El contexto más amplio: fundamentos equilibrados entre la oferta y la demanda
El mercado mundial de sulfato de sodio para 2026 opera en un marco de fundamentos de oferta y demanda ampliamente equilibrados. La capacidad de producción de las principales regiones exportadoras (China, España, Turquía y México) se ha mantenido activa desde el punto de vista comercial sin interrupciones significativas, mientras que la demanda descendente de los sectores de detergentes, vidrio y textiles se ha mantenido a un ritmo que absorbe la producción sin generar el tipo de presión sobre la oferta que provocaría un aumento significativo de los precios. Según el Centro Nacional de Información sobre Minerales del Servicio Geológico de los Estados Unidos (USGS), la capacidad mundial de producción de sulfato de sodio se ha ampliado modestamente en los últimos años, lo que refleja la inversión en la producción natural y sintética en varias regiones, lo que ha mantenido la disponibilidad estructural del producto en el comercio internacional a pesar de que las condiciones individuales de los mercados de destino varían.
La compra cautelosa como dinámica definitoria del mercado
Un tema recurrente en el mercado del sulfato de sodio en 2026 es la postura de cautela adoptada por los compradores industriales en los principales sectores de uso final. En lugar de acumular existencias de forma especulativa antes de las subidas de precios previstas, los compradores compran principalmente en función de las necesidades, reabasteciéndose de acuerdo con las tasas de consumo y manteniendo una posición de inventario reducida, lo que reduce la exposición del capital circulante. Este comportamiento cauteloso de compra es una respuesta racional a la trayectoria de los precios del mercado: cuando los precios bajan o se estabilizan suavemente, el incentivo para la acumulación futura es limitado y el coste de mantener un exceso de inventario por encima de los requisitos de consumo representa una carga de capital innecesaria. El efecto práctico de esta cautela generalizada de los compradores es amortiguar la volatilidad del lado de la demanda, que de otro modo introduciría oscilaciones de precios más pronunciadas y contribuiría a mantener las condiciones de mercado ordenadas que han caracterizado el
período marzo-abril de 2026.Diferencias regionales de costos y disciplina en relación con los costos de entrega
Una de las características comerciales que definen el mercado actual es la divergencia entre los precios generales de las materias primas y la economía real de entrega en los diferentes mercados de destino. Los compradores del sudeste asiático, Oriente Medio y el sur de Asia se enfrentan a un coste de entrega del sulfato de sodio importado que puede diferir considerablemente de los precios de referencia europeos, lo que refleja el impacto escalonado de las tarifas de flete, los costos de los puertos de origen, los derechos de importación y el transporte terrestre en el cálculo del costo total en desembarque. Según el comentario sobre el mercado de productos químicos industriales de Chemical Week, la disciplina de los costes de entrega ha sido uno de los principales objetivos de los compradores de sulfato de sodio en el comercio transfronterizo a principios de 2026, y los equipos de adquisiciones priorizan cada vez más la modelización del coste total en tierra en lugar de la simple comparación de precios FOB como base para las decisiones de abastecimiento. Este cambio de rigor analítico entre los compradores sofisticados está configurando la dinámica competitiva entre los orígenes de los proveedores y afectando al atractivo relativo de las diferentes opciones de suministro
.El sulfato de sodio en la industria de los detergentes: patrones de demanda y dinámica de distribución
La importancia funcional del sulfato de sodio en la fabricación de detergentes en polvo
Elpapel del sulfato de sodio en el sector de los detergentes es una de las relaciones más duraderas desde el punto de vista comercial en el sector de los productos químicos industriales. Como relleno anhidro y coadyuvante funcional para el procesamiento de las formulaciones de detergentes en polvo, el sulfato de sodio contribuye a las propiedades físicas del producto final, como la densidad aparente, el comportamiento del flujo del polvo y la estabilidad de los gránulos, además de funcionar como diluyente que permite una dosificación uniforme del ingrediente activo a un coste de producto comercialmente viable. En las operaciones de secado por pulverización, que son el proceso de fabricación estándar para las principales marcas de detergentes en polvo, el sulfato de sodio se incorpora a la suspensión de detergente y desempeña un papel fundamental en la formación del gránulo estructurado que define la textura y el rendimiento del producto terminado. Según la Sociedad de la Industria Química (SCI), el sulfato de sodio sigue siendo uno de los ingredientes inorgánicos especificados de manera más consistente en las formulaciones de detergentes en polvo tanto en los niveles de productos premium como económicos, y se valora por su rendimiento de procesamiento constante y su contribución rentable a la economía de los productos a granel.
Comportamiento de las adquisiciones en el sector de los detergentes a principios
A principios de 2026, los fabricantes de detergentes mantuvieron una postura de compra cautelosa que define el tono general del mercado. Los equipos de compras de los principales productores de detergentes están gestionando inventarios escasos de sulfato de sodio, reabasteciéndolos gradualmente en función de los cronogramas de producción, en lugar de acumular existencias a futuro. Este comportamiento está determinado por varios factores convergentes: la presión sobre los márgenes de los productos terminados provocada por la competencia de marcas privadas en los mercados europeos y norteamericanos, la tendencia actual hacia formatos de detergentes líquidos y concentrados que reducen la carga de sulfato de sodio por unidad y la disciplina general de costes de las materias primas que los grandes fabricantes de bienes de consumo han implementado en respuesta a las condiciones inflacionarias de años anteriores. En Asia, especialmente en Indonesia, India, Vietnam y Filipinas, los volúmenes de producción de detergentes siguen siendo sustanciales, y el segmento de detergentes en polvo de nivel económico sigue dependiendo en gran medida del sulfato de sodio como componente clave de la formulación, lo que proporciona una señal de demanda de volumen constante en esta región.
Estructura de canales de distribución de sulfato de sodio apto para detergentes
Elsuministro de sulfato de sodio al sector de los detergentes se basa en una combinación de acuerdos de suministro directo entre los principales productores y los grandes fabricantes de detergentes, y a través de intermediarios de distribución de productos químicos que agrupan volúmenes más pequeños de los proveedores de origen y prestan servicios a los productores de detergentes de escala media y pequeña. Para los productores de detergentes de gran volumen, los contratos anuales directos con los proveedores de origen (que abarcan el precio, el volumen, las especificaciones y las condiciones logísticas) son el modelo de adquisición dominante, ya que proporcionan seguridad en cuanto a los costes y al suministro. Los productores de detergentes más pequeños, especialmente en los entornos de fabricación de mercados emergentes, suelen abastecerse a través de distribuidores regionales de productos químicos que pueden suministrar en lotes más pequeños con acuerdos logísticos más flexibles. El canal de distribución adecuado para el tamaño y la capacidad de adquisición de un comprador determinado es una consideración importante a la hora de planificar la guía del comprador de sulfato de sodio para 2026, ya que el perfil de costo y servicio del suministro directo con el canal de distribución difiere considerablemente y debe evaluarse en función del perfil operativo del comprador
.Las tendencias de concentración y sus implicaciones en la demanda de sulfato de sodio
Un factor estructural de la demanda de sulfato de sodio en el sector de los detergentes a medio plazo es la tendencia actual a utilizar detergentes en formato concentrado y líquido en los segmentos del mercado de gama alta y media, especialmente en los mercados desarrollados. Las formulaciones concentradas en polvo utilizan menos sulfato de sodio por lavado que los polvos de carga estándar, mientras que los formatos líquidos eliminan por completo el uso de sulfato de sodio. Esta evolución de la formulación es un obstáculo estructural reconocido para el crecimiento de la demanda de sulfato de sodio en los segmentos de detergentes de primera calidad. Sin embargo, la realidad comercial del mercado mundial de detergentes —en los mercados de Asia, África y América Latina, donde los productos en polvo de nivel económico dominan el consumo por volumen en los mercados de Asia, África y América Latina, con una alta densidad de población y sensibles a los precios— significa que la base de demanda global de sulfato de sodio para aplicaciones de detergentes sigue siendo sustancial y no está sujeta a una rápida erosión estructural. La tendencia a la concentración es una consideración de planificación a medio plazo para los compradores y vendedores de sulfato de sodio, más que una interrupción inmediata de la demanda.
El sulfato de sodio en la industria textil: función de la aplicación y comportamiento de abastecimiento
El papel fundamental del sulfato de sodio en los procesos reactivos y de teñido en cuba
La relación entre el sulfato de sodio y la industria textil es técnicamente fundamental para el procesamiento húmedo de las fibras celulósicas, en particular el algodón, la viscosa y el lino, que constituyen los tipos de fibra dominantes en la fabricación textil mundial. En el teñido reactivo, la tecnología de teñido más utilizada en el mercado para tejidos de algodón, el sulfato de sodio funciona como un agente agotador y promueve la migración y la absorción de las moléculas de tinte reactivas del baño de tinte a la superficie de la fibra al reducir la repulsión electrostática entre el tinte aniónico y la fibra de celulosa aniónica a nivel iónico. Sin sulfato de sodio en la concentración adecuada en el baño de tinte, se reducen las tasas de agotamiento de los tintes reactivos, lo que se traduce en un mayor consumo de tinte, un desarrollo más débil del color y una reproducibilidad de tonos inconsistente, todos estos resultados inaceptables desde el punto de vista comercial en una operación de teñido textil en la que la consistencia del color es un requisito de calidad fundamental. Según el Journal of the Society of Dyers and Colourists, el papel del sulfato de sodio en los sistemas de teñido reactivo se ha validado a lo largo de décadas de investigación sobre el procesamiento industrial de textiles, lo que lo ha establecido como un producto químico de proceso insustituible en las operaciones de teñido convencionales.
Geografía de la demanda de la industria textil: Asia como la región consumidora dominante
La demanda mundial de sulfato de sodio para la industria textil del sulfato de sodio se concentra en Asia, lo que refleja la distribución geográfica de la capacidad mundial de fabricación de textiles de algodón y celulosa. En conjunto, China, India, Bangladesh, Pakistán, Vietnam e Indonesia albergan la mayor parte de la capacidad de teñido industrial de textiles del mundo, y su demanda combinada de sulfato de sodio para aplicaciones de procesamiento húmedo representa el bloque de demanda más importante desde el punto de vista comercial del mercado mundial. La industria de prendas confeccionadas de Bangladesh —una de las mayores del mundo por valor de exportación— es una de las principales consumidoras de sulfato de sodio, y las operaciones de teñido a gran escala requieren un suministro constante y de alta pureza. El sector textil integrado de la India, que abarca el hilado, el tejido, el teñido y el acabado a gran escala en estados como Gujarat, Tamil Nadu y Maharashtra, también representa una base de demanda de sulfato de sodio amplia y constante. Para los compradores de estos mercados, explorar las especificaciones del sulfato de sodio anhidro y las opciones de abastecimiento proporciona un punto de partida práctico
para identificar los parámetros de suministro más adecuados para sus requisitos de proceso de teñido.Patrones de adquisición del sector textil y comportamiento de compra en las tintorerías
La adquisición de sulfato de sodio por tintorerías textiles se caracteriza por una elevada uniformidad en el volumen, pero también por su sensibilidad al precio y a la fiabilidad del suministro. Las tintorerías tienen programas de producción continuos en los que la interrupción del suministro de sulfato de sodio (un insumo que se consume en grandes cantidades por lote) provocaría una interrupción inmediata de las operaciones. Esta preocupación por la seguridad del suministro alienta a la mayoría de los gerentes de compras de las tintorerías a mantener un stock de seguridad funcional y a abastecerse a través de las relaciones establecidas con los proveedores, en lugar de optar por compras puntuales oportunistas. En el mercado actual, caracterizado por una leve debilidad de los precios y una amplia disponibilidad, algunos compradores textiles han reducido moderadamente los niveles de existencias de seguridad para obtener beneficios de capital circulante, pero aquellos con los marcos de adquisición más disciplinados desde el punto de vista operativo han mantenido sus ciclos de reposición establecidos en lugar de permitir que el inventario alcance niveles críticos. El riesgo operativo de que se interrumpa el suministro de sulfato de sodio a una tintorería activa (incluido el tiempo de inactividad de la producción, el retraso en la tramitación de los pedidos y los daños en las relaciones con los clientes) supera con creces cualquier ahorro de costes a corto plazo derivado de una gestión eficiente del inventario.
Tendencias de teñido sostenibles y con bajo contenido de sal: implicaciones para el uso del sulfato de sodio
Un avance técnico importante en el contexto de la industria textil con sulfato de sodio es el interés actual de la industria por las tecnologías de teñido con bajo contenido de sal, cuyo objetivo es reducir o eliminar el uso de sulfato de sodio y cloruro de sodio en la tinción reactiva mediante enfoques químicos alternativos, incluida la cationización del algodón y los sistemas de tintes reactivos sin electrolitos. Estas tecnologías, si bien están validadas técnicamente a escala piloto y de laboratorio, aún no han logrado una adopción comercial generalizada en las principales operaciones de teñido industrial debido a consideraciones de costo, inversión en infraestructura y confiabilidad del proceso. Según una investigación publicada en Coloration Technology, la transición comercial al teñido con bajo contenido de sal en las operaciones de procesamiento de algodón a gran escala sigue siendo una tecnología a más largo plazo y no una interrupción inminente de la demanda actual de sulfato de sodio, lo que significa que el sector textil seguirá siendo un mercado consumidor de sulfato de sodio de importancia estructural durante al menos el horizonte de planificación a medio plazo relevante para las decisiones de adquisición en 2026.
El sulfato de sodio en la fabricación de vidrio y en la celulosa y el papel: contexto de la demanda industrial
Fabricación de vidrio: el papel del sulfato de sodio como agente clarificante
En la industria de fabricación de vidrio, el sulfato de sodio funciona como agente clarificante, una sustancia que se agrega al vidrio fundido para ayudar a eliminar los gases disueltos (principalmente el SO2 y el CO2) que, de otro modo, producirían burbujas y defectos ópticos en el producto de vidrio terminado. En el proceso de fusión del vidrio a alta temperatura, el sulfato de sodio se descompone para liberar oxígeno, lo que promueve la coalescencia y el aumento de las burbujas, lo que aclara eficazmente la masa fundida del vidrio antes de que se convierta en vidrio plano, vidrio para recipientes o productos de vidrio especiales. La proporción de sulfato de sodio utilizada en las formulaciones de vidrio suele ser pequeña en relación con el peso total del lote (normalmente oscila entre el 0,3 y el 0,5% del lote), pero su disponibilidad constante y el cumplimiento de las especificaciones son, no obstante, importantes desde el punto de vista comercial para los productores de vidrio, que no pueden permitirse la variabilidad del proceso en las operaciones de fusión continua de alto rendimiento. Según el Boletín de la Sociedad Estadounidense de Cerámica, el papel del sulfato de sodio como agente clarificante en la fabricación de vidrio sodocálcico está bien establecido desde hace más de un siglo, y se sigue especificando en la producción comercial de vidrio, a pesar de la disponibilidad de tecnologías de refinado alternativas en ciertas aplicaciones especializadas.
Dinámica de la demanda del sector del vidrio en el período actual
La demanda de sulfato de sodio en la fabricación de vidrio a principios de 2026 se caracterizó por un consumo constante, pero no acelerado, lo que refleja la situación de los sectores mundiales de producción de vidrio plano y vidrio para envases. La producción europea de vidrio plano —un importante segmento consumidor de sulfato de sodio— se ha enfrentado a dificultades debido a los elevados costes de la energía, que han limitado el crecimiento de la producción y, por extensión, el ritmo de expansión de la demanda de sulfato de sodio en este sector. En Asia, la producción de vidrio en China, la India y el sudeste asiático se ha mantenido en niveles comercialmente activos, impulsada por la demanda de la construcción, la automoción y los envases, y ha mantenido un consumo constante de sulfato de sodio. El enfoque de adquisición de sulfato de sodio del sector del vidrio (normalmente mediante contratos anuales con distribuidores de productos químicos o acuerdos de suministro directo) se ha mantenido estable, y los compradores se han centrado en la fiabilidad del suministro y la coherencia de las especificaciones, más que en descubrir los precios en el mercado actual, que es moderado. Según Glass International, la gestión de los costes de la energía ha sido la principal prioridad estratégica para los productores de vidrio a principios de 2026, y el coste de las materias primas, incluido el sulfato de sodio, representa un componente más pequeño de su estructura de costes totales de producción, pero aún gestionado de forma activa
.Pulpa y papel: proceso Kraft y consumo de sulfato de sodio
La conexión de la industria de la pulpa y el papel con el sulfato de sodio es históricamente profunda y fundamental desde el punto de vista industrial. El proceso de fabricación de pasta kraft —el proceso químico dominante para producir pasta de madera en todo el mundo— genera sulfato de sodio como subproducto del ciclo de recuperación química, pero también lo consume como sustancia química de reposición para compensar las pérdidas del proceso. En las fábricas kraft en las que el ciclo de recuperación química no está perfectamente cerrado, es necesario añadir sulfato de sodio para mantener el equilibrio de azufre del sistema de cocción del licor. Por lo tanto, la relación comercial entre las fábricas de papel kraft y el suministro de sulfato de sodio implica tanto el consumo como la generación, lo que convierte a las fábricas de celulosa en compradores y, en algunos casos, en posibles vendedores de sulfato de sodio. Según los datos técnicos de la Asociación Técnica de la Industria de la Celulosa y el Papel (TAPPI), los requisitos específicos de sulfato de sodio de las distintas fábricas de papel kraft varían considerablemente en función de la eficiencia de recuperación, la antigüedad de la fábrica y las prácticas operativas, lo que crea un perfil de demanda heterogéneo en todo el sector mundial de la celulosa y el papel.
La influencia del sector de la pulpa y el papel en el mercado más amplio del sulfato de sodio
La contribución del sector de la pulpa y el papel al suministro mundial de sulfato de sodio es importante desde el punto de vista comercial en ciertas regiones en las que las operaciones de las grandes fábricas de papel kraft generan un excedente de sulfato de sodio que entra en el mercado abierto como subproducto. Este material derivado, cuando cumple con las especificaciones de pureza comercial para aplicaciones industriales, compite con el sulfato de sodio natural y sintético producido con fines específicos, lo que aumenta la disponibilidad de suministro regional y puede contribuir a la moderación de los precios en los mercados en los que los volúmenes de subproductos de las fábricas de papel kraft son importantes. Canadá, Escandinavia y partes de Sudamérica son regiones en las que la disponibilidad de subproductos derivados del sulfato de sodio en las fábricas de papel kraft reviste importancia comercial para los mercados químicos locales y regionales. Los compradores y comerciantes que supervisan las tasas de explotación de las fábricas de papel kraft y la disponibilidad de los subproductos en estas regiones obtienen información comercial adicional que puede servir de base para sus decisiones de abastecimiento y ayudarlos a identificar oportunidades de suministro competitivas en cuanto a costos que no se aprovechan rastreando únicamente los orígenes de la producción primaria.
Suministro mundial de sulfato de sodio: orígenes de la producción y flujos comerciales regionales
China: escala, competitividad de costos y alcance de las exportaciones
El panorama del suministro mundial de sulfato de sodio se basa en la posición de China como el mayor productor mundial y el exportador de sulfato de sodio con mayor influencia comercial. La producción china abarca tanto el sulfato de sodio natural de los depósitos de lagos salinos de Mongolia Interior y Xinjiang como el sulfato de sodio sintético generado como subproducto de procesos químicos como la fabricación de fibras de viscosa, la producción química de cromo y la síntesis farmacéutica. La combinación de la dotación de recursos naturales y los flujos de suministro de subproductos ofrece a los productores chinos una estructura de costos que permite fijar precios de exportación competitivos a los mercados de Asia, Oriente Medio y África. Los volúmenes de exportación chinos siguieron siendo importantes desde el punto de vista comercial hasta principios de 2026, y los precios de origen chino sirvieron de referencia clave para los compradores de los mercados de destino asiáticos. Según los patrones de datos comerciales de las aduanas de China, los volúmenes de exportación de sulfato de sodio mantuvieron una trayectoria estable durante el primer trimestre de 2026, siendo los principales mercados de destino los países del sudeste y sur de Asia con importantes industrias de fabricación textil y de detergentes
.España: origen natural con relevancia estratégica europea
Los yacimientos naturales de sulfato de sodio de España —especialmente los de la cuenca del Ebro— representan una de las fuentes de suministro no chinas más importantes del comercio mundial, y el material de origen español reviste una especial relevancia comercial para los compradores europeos que buscan gestionar la resiliencia de la cadena de suministro y el cumplimiento normativo mediante un abastecimiento próximo a nivel local o regional. El sulfato de sodio natural español es producido por el Grupo Industrial Torraspapel y entidades relacionadas, y su proximidad geográfica a los principales consumidores industriales europeos proporciona una ventaja logística que compensa parcialmente cualquier diferencia de costo por unidad en relación con el material importado de orígenes más lejanos. En 2026, la agenda de localización de la cadena de suministro europea, impulsada por los marcos de sostenibilidad, las obligaciones de cumplimiento de REACH y las prioridades de seguridad del suministro, ha reforzado el interés por el sulfato de sodio de origen español entre los fabricantes europeos de detergentes, vidrios y productos químicos que buscan reducir la dependencia de las importaciones.
Turquía y México: orígenes complementarios en el comercio regional
Turquía y México contribuyen de manera significativa al suministro mundial de sulfato de sodio y son importantes opciones de origen para los compradores de Oriente Medio y África, y América del Norte, respectivamente. El sulfato de sodio turco, producido tanto a partir de salmueras naturales como subproducto de la fabricación de productos químicos, es comercialmente competitivo para los compradores de los mercados de Oriente Medio y Europa Oriental, ya que ofrece distancias de envío más cortas y costos de desembarque competitivos en comparación con el material de origen asiático. El sulfato de sodio natural mexicano, extraído principalmente de yacimientos de San Luis Potosí, abastece al mercado norteamericano y a algunos destinos de exportación de América Latina y otros países. Estos orígenes, si bien son más pequeños en términos de volumen mundial que los de China, brindan a los compradores opciones significativas de diversificación de la oferta y redundancia geográfica en sus estrategias de abastecimiento, lo que reduce el riesgo de concentración asociado a la dependencia de un solo origen como insumo industrial básico
.Los patrones de flujo comercial y el panorama competitivo de la oferta
La intersección de estos múltiples orígenes productores (China, España, Turquía, México y las fuentes de subproductos en Europa y las Américas) crea un panorama mundial de suministro de sulfato de sodio caracterizado por una abundante oferta opcional y una dinámica de precios competitivos en la mayoría de los principales mercados de destino. Los compradores del sudeste asiático, Oriente Medio y el sur de Asia tienen acceso al suministro de origen chino como principal punto de referencia de costos, al tiempo que pueden acceder a opciones turcas, indias y otras opciones regionales como alternativas. Los compradores europeos pueden comprar material de origen español para garantizar el suministro o acceder a las importaciones chinas y turcas cuando la dinámica de precios competitivos hace que el material importado sea atractivo desde el punto de vista comercial. Esta estructura competitiva de origen múltiple es una fuerza moderadora sistémica de los precios mundiales del sulfato de sodio, ya que garantiza que ningún origen por sí solo tenga un poder tarifario excesivo y, al mismo tiempo, mantiene un panorama de oferta rentable desde el punto de vista comercial para los compradores industriales de todas las regiones geográficas. Los compradores que deseen revisar las especificaciones de los productos, los datos analíticos y la documentación de origen para respaldar su proceso de evaluación de los proveedores pueden acceder a los materiales pertinentes a través del Centro de descargas de Textile
Chemicals Asia.Los desafíos de la distribución del sulfato de sodio en 2026: el flete, los costos de desembarque y las realidades logísticas
La brecha entre el precio de referencia y el costo real de desembarque
Uno de los aspectos más importantes desde el punto de vista comercial del panorama de 2026 que plantea desafíos en materia de distribución de sulfato de sodio es la divergencia sistemática entre los precios de referencia publicados (como el precio de referencia europeo de 0,45 dólares/kg) y el coste real en tierra para los compradores en los diferentes mercados de destino. Esta brecha refleja el impacto acumulativo del transporte marítimo, los cargos de manipulación en el puerto de origen, los costos del puerto de destino, los derechos de aduana y los impuestos de importación, el transporte terrestre y el costo de transporte financiero del inventario en tránsito, todos los cuales son costos reales en los que incurre un comprador entre el momento en que se hace un pedido de compra a un proveedor de origen y el momento en que el producto llega utilizable a sus instalaciones. Para los compradores de los mercados del sudeste asiático, el sur de Asia y Oriente Medio que importan sulfato de sodio de origen chino o europeo, el coste en desembarque del sulfato de sodio puede ser significativamente más alto de lo que sugieren los precios de referencia generales, y las decisiones de adquisición que se toman sin modelar el coste total de las adquisiciones probablemente subestimen la economía real de las adquisiciones.
La dinámica del transporte marítimo y su contribución a los costos
Las tarifas de transporte de contenedores en las rutas comerciales más importantes para la distribución del sulfato de sodio (de Asia al sudeste asiático, de China al sur de Asia, de China a Oriente Medio y de Europa a varios destinos) se han mantenido elevadas en comparación con las normas anteriores a 2021 hasta principios de 2026, lo que añade un costo persistente a la adquisición transfronteriza de sulfato de sodio. Según el índice mundial de contenedores de Drewry, las tarifas de transporte de contenedores en las principales rutas de exportación de Asia en el primer trimestre de 2026 se estabilizaron en niveles que, si bien se encuentran por debajo de los picos agudos de 2021-2022, se mantienen considerablemente por encima de los promedios a largo plazo anteriores a la pandemia que sirvieron de base para los modelos de costes históricos de muchos compradores. El sulfato de sodio, que normalmente se transporta en sacos a granel cargados en contenedores estándar de 20 o 40 pies, está totalmente expuesto a la dinámica de los precios de los contenedores, más que a la economía del transporte de productos secos a granel, lo que significa que el flete es un elemento de costo variable que puede cambiar significativamente a lo largo del horizonte de planificación de las adquisiciones y debe gestionarse activamente en el cálculo del costo de desembarque, en lugar de tratarlo como un gasto fijo.
Consideraciones de embalaje, manipulación y logística relacionadas con las especificaciones
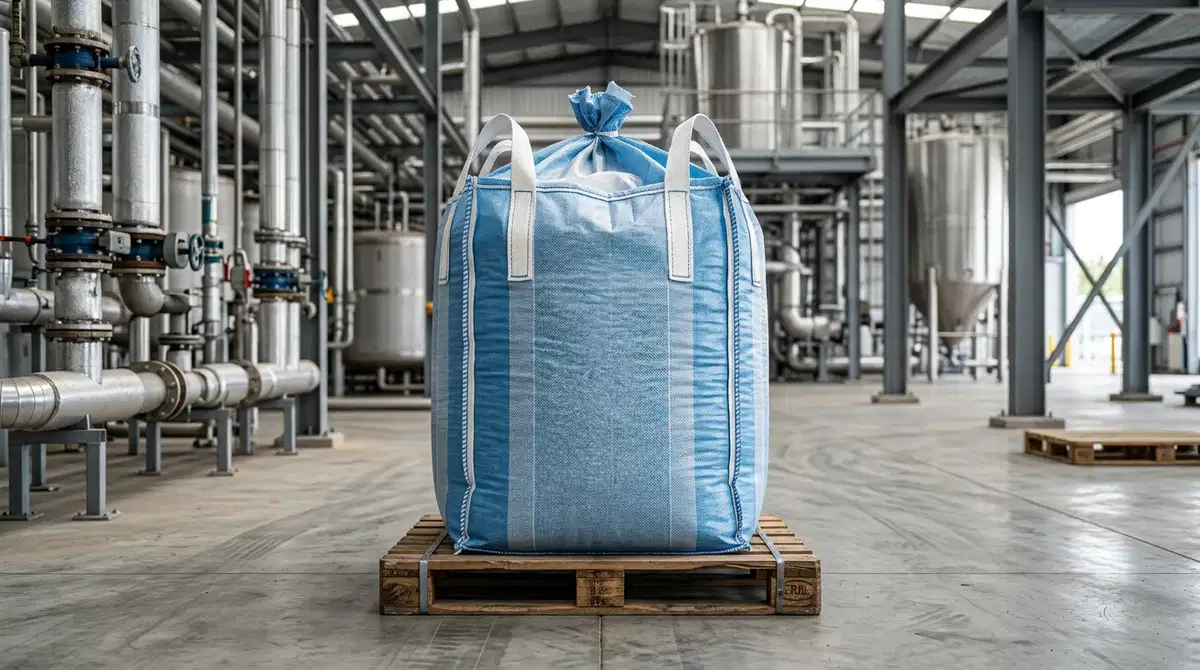
Las características físicas del sulfato de sodio (un polvo blanco moderadamente higroscópico que fluye libremente) imponen requisitos específicos de embalaje y manipulación que afectan a los costos logísticos y a la confiabilidad de la cadena de suministro. La entrada de humedad durante el almacenamiento o el tránsito puede provocar dificultades de apelmazamiento y manipulación, lo que aumenta los costos de recepción y manipulación en las instalaciones de destino y puede comprometer la calidad del producto para ciertas aplicaciones delicadas. Por lo general, el sulfato de sodio se envía en bolsas de papel de paredes múltiples, bolsas de polipropileno tejido o bolsas para productos a granel de gran formato (big bags/FIBC), y la elección del formato de embalaje afecta tanto a la eficiencia del transporte (bolsas sobre palés frente a bolsas cargadas en el suelo en contenedores) como al rendimiento de protección contra la humedad durante el tránsito en entornos de envío húmedos o de temperatura variable. Los compradores que se abastecen de aplicaciones de teñido textil, en las que el flujo de polvo constante y la precisión de la dosificación son importantes desde el punto de vista operativo, deben especificar los requisitos de embalaje con barrera contra la humedad en sus contratos de adquisición y verificar que las prácticas de embalaje y los procedimientos de carga de contenedores de sus proveedores sean adecuados para proteger la calidad del producto durante todo el trayecto hasta su destino.
Gestionar los desafíos de la distribución mediante la selección de proveedores
La respuesta práctica a los desafíos de la distribución de sulfato de sodio en el entorno de 2026 es la selección de proveedores y la gestión de las relaciones, priorizando la capacidad logística junto con la competitividad de los precios. Un proveedor que ofrezca un precio FOB nominalmente más bajo, pero entregue de forma irregular, realice los envíos sin una protección adecuada contra la humedad o no pueda garantizar la transparencia de la logística, el seguimiento y la documentación puede generar costes totales más altos que un proveedor ligeramente más caro con una sólida capacidad de gestión logística. Para los compradores industriales cuyas operaciones de producción tienen tolerancia cero ante las interrupciones del suministro, incluidas las tintorerías textiles con programas de producción continuos y los fabricantes de vidrio con hornos de fusión continua de alto rendimiento, el valor operativo de un socio proveedor confiable y con capacidad logística es sustancial y debe tenerse en cuenta explícitamente en los marcos de evaluación de los proveedores. Se recomienda a los compradores que estén dispuestos a analizar sus requisitos logísticos específicos, perfiles de volumen y restricciones del mercado de destino con un proveedor calificado de sulfato de sodio que se pongan en contacto con el equipo de abastecimiento de Textile Chemicals Asia para explorar soluciones de suministro adaptadas a sus necesidades operativas y comerciales.
Guía para compradores de sulfato de sodio 2026: estrategia de abastecimiento y perspectivas del mercado
Marco estratégico para las adquisiciones del segundo y tercer trimestre de 2026
La guía de compra de sulfato de sodio para profesionales de compras industriales de 2026 comienza con una evaluación clara del entorno del mercado: el sulfato de sodio está ampliamente disponible, los precios son moderadamente bajos, pero muestran una señal de estabilización, las cadenas de suministro de los principales países de origen funcionan sin interrupciones graves y la demanda de los compradores en los sectores de detergentes, textiles, vidrio y celulosa se mantiene estable en lugar de aumentar. Dentro de este marco, la postura óptima en materia de adquisiciones para la mayoría de los compradores industriales es la de un compromiso estructurado y no una acumulación anticipada urgente o un aplazamiento especulativo. La contratación estructurada significa garantizar volúmenes de suministro definidos para el segundo y tercer trimestre mediante negociaciones con los proveedores que se llevan a cabo ahora (en un momento en que los vendedores se muestran receptivos desde el punto de vista comercial y hay oferta disponible), en lugar de esperar a que la escasez obligue a comprar en condiciones menos favorables para el comprador. La leve señal alcista de los precios en abril de 2026 que se observó en los mercados europeos sirve como recordatorio de que las condiciones del mercado pueden cambiar antes de que los compradores que se han retrasado
puedan actuar.La diversificación del origen como gestión del riesgo
Para los compradores industriales cuyo consumo de sulfato de sodio es lo suficientemente grande como para abastecerse de múltiples orígenes (un criterio que cumplen muchos productores importantes de detergentes, grandes tintorerías textiles y fabricantes de vidrio), la diversificación del origen es una estrategia de gestión de riesgos racional desde el punto de vista comercial y operativo. Un modelo de adquisición que se base en al menos dos orígenes de suministro independientes reduce la exposición a las interrupciones específicas del origen: cambios en las políticas que afectan a los volúmenes de exportación chinos, eventos logísticos en las instalaciones de producción españolas o movimientos de los fletes que alteran la economía competitiva de una ruta comercial en particular. En la práctica, esto significa mantener relaciones comerciales activas con proveedores de al menos dos zonas geográficas de origen diferentes, incluso si un origen representa el principal compromiso de volumen. El costo de mantener estas relaciones (en términos de tiempo, documentación y compromisos de volumen mínimo) es modesto en comparación con el costo operativo y comercial de una interrupción del suministro que obliga a realizar compras de emergencia a un proveedor desconocido con poco tiempo.
Las prioridades específicas de abastecimiento de los compradores del sector textil
Enel caso específico de los compradores del sector textil (empresas de tintorería, procesadores de hilados y tejidos y fabricantes textiles integrados), las prioridades en materia de adquisiciones de la industria textil de sulfato de sodio en 2026 son la fiabilidad del suministro, la uniformidad de las especificaciones y la optimización de los costes de entrega. La consecuencia operativa de la escasez de sulfato de sodio en una tintorería es inmediata y perjudicial desde el punto de vista comercial: la producción se detiene, los pedidos se retrasan, las relaciones con los clientes son tensas y el coste del tiempo de inactividad no planificado suele superar cualquier ahorro que se pudiera haber logrado mediante una gestión de inventario demasiado eficiente. Por lo tanto, los equipos de compras del sector textil deben mantener una reserva de existencias de seguridad adecuada a su consumo diario promedio y a su tiempo de entrega desde el proveedor hasta las instalaciones, garantizando que la variabilidad normal de la cadena de suministro (incluidos los retrasos en los buques, la congestión de los puertos o los retrasos en la documentación) no se traduzca en interrupciones de la producción. Los requisitos de especificación para el sulfato de sodio en las aplicaciones de teñido reactivo (en particular, la pureza, el contenido de humedad y la ausencia de contaminantes que interfieran) deben definirse con precisión en los contratos de suministro y verificarse en cada entrega mediante la documentación del COA y las pruebas analíticas periódicas de terceros.
De cara al futuro: condiciones del mercado y oportunidades de abastecimiento hasta mediados de 2026
Se espera que la trayectoria del mercado del sulfato de sodio entre 2026 y mediados de año se mantenga dentro del rango ampliamente estable que caracterizó al primer trimestre y a principios del segundo trimestre, y que la orientación de los precios será sensible a la evolución de los costes de las materias primas —en particular a los costes de los insumos químicos del azufre para la producción sintética— y al ritmo de recuperación de la demanda en los sectores textil y de detergentes de los principales mercados asiáticos. Cualquier aceleración significativa de la producción de detergentes en el sur o el sudeste asiático, impulsada por los ciclos de demanda estacionales o el cumplimiento de los pedidos de exportación, podría respaldar la demanda que las empresas cotizan desde sus bajos niveles actuales. Por el contrario, una disminución significativa de los fletes en las rutas de exportación asiáticas podría reducir los costos de desembarque en los mercados de destino, incluso si los precios FOB se estabilizan, lo que mejoraría la economía de las compras para los importadores. Los compradores que hayan revisado todos sus requisitos de suministro para el segundo semestre de 2026, establecido relaciones con proveedores con orígenes calificados y modelando su economía de costos en tierra utilizando los puntos de referencia actuales en materia de transporte están en condiciones de aprovechar las oportunidades comerciales que ofrece el actual período estable y, al mismo tiempo, mantener la seguridad del suministro que requieren sus operaciones de producción.
¿Está listo para optimizar su suministro de sulfato de sodio para el segundo y tercer trimestre de 2026? Textile Chemicals Asia proporciona un suministro verificado de sulfato de sodio anhidro de orígenes cualificados, con especificaciones uniformes, documentación comercial completa y soluciones logísticas adaptadas a sus requisitos de fabricación textil, de detergentes o industrial. Solicite una consulta de suministro